
Lire le flux de trésorerie de votre fonds
Découvrez comment suivre, année après année, ce qui entre dans votre fonds de prévoyance, ce qui en sort et ce qui y reste.
Les exemples proviennent de l'étude fictive présentée dans « Votre étude en un coup d'œil », préparée pour une copropriété de 12 unités construite en 2006.
L'essentiel
Le flux de trésorerie montre comment le solde de votre fonds évoluera si votre syndicat suit la recommandation de l'étude. Il est présenté deux fois : dans un tableau qui détaille chaque année sur 25 ans, puis dans un graphique qui en donne une vue d'ensemble.
C'est la section qui permet de vérifier que la recommandation tient la route : les sommes doivent être au rendez-vous à chaque année de travaux, sans recours à une cotisation spéciale.
Les colonnes du tableau
Chaque ligne du tableau correspond à une année financière et se lit de gauche à droite.
- Total en début de période. Le solde du fonds au début de l'année. Pour la première année, c'est le solde de départ.
- Contribution annuelle. La cotisation régulière recommandée, indexée chaque année. Elle est en gras dans le tableau.
- Contribution de renflouement. Les sommes versées pour combler l'insuffisance du fonds, s'il y a lieu.
- Autres montants. Les entrées d'argent qui ne proviennent pas des copropriétaires, par exemple un montant versé par un assureur.
- Dépenses. Le coût des travaux prévus cette année-là, tel qu'il figure dans l'estimation des dépenses.
- Intérêts. Les revenus prévus du placement des sommes accumulées dans le fonds.
- Total en fin de période. Le solde du fonds à la fin de l'année.
Une ligne, pas à pas
Chaque ligne suit la même logique : le solde de début, plus ce qui entre, moins ce qui sort, donne le solde de fin. Le total en fin de période devient ensuite le total en début de période de l'année suivante.
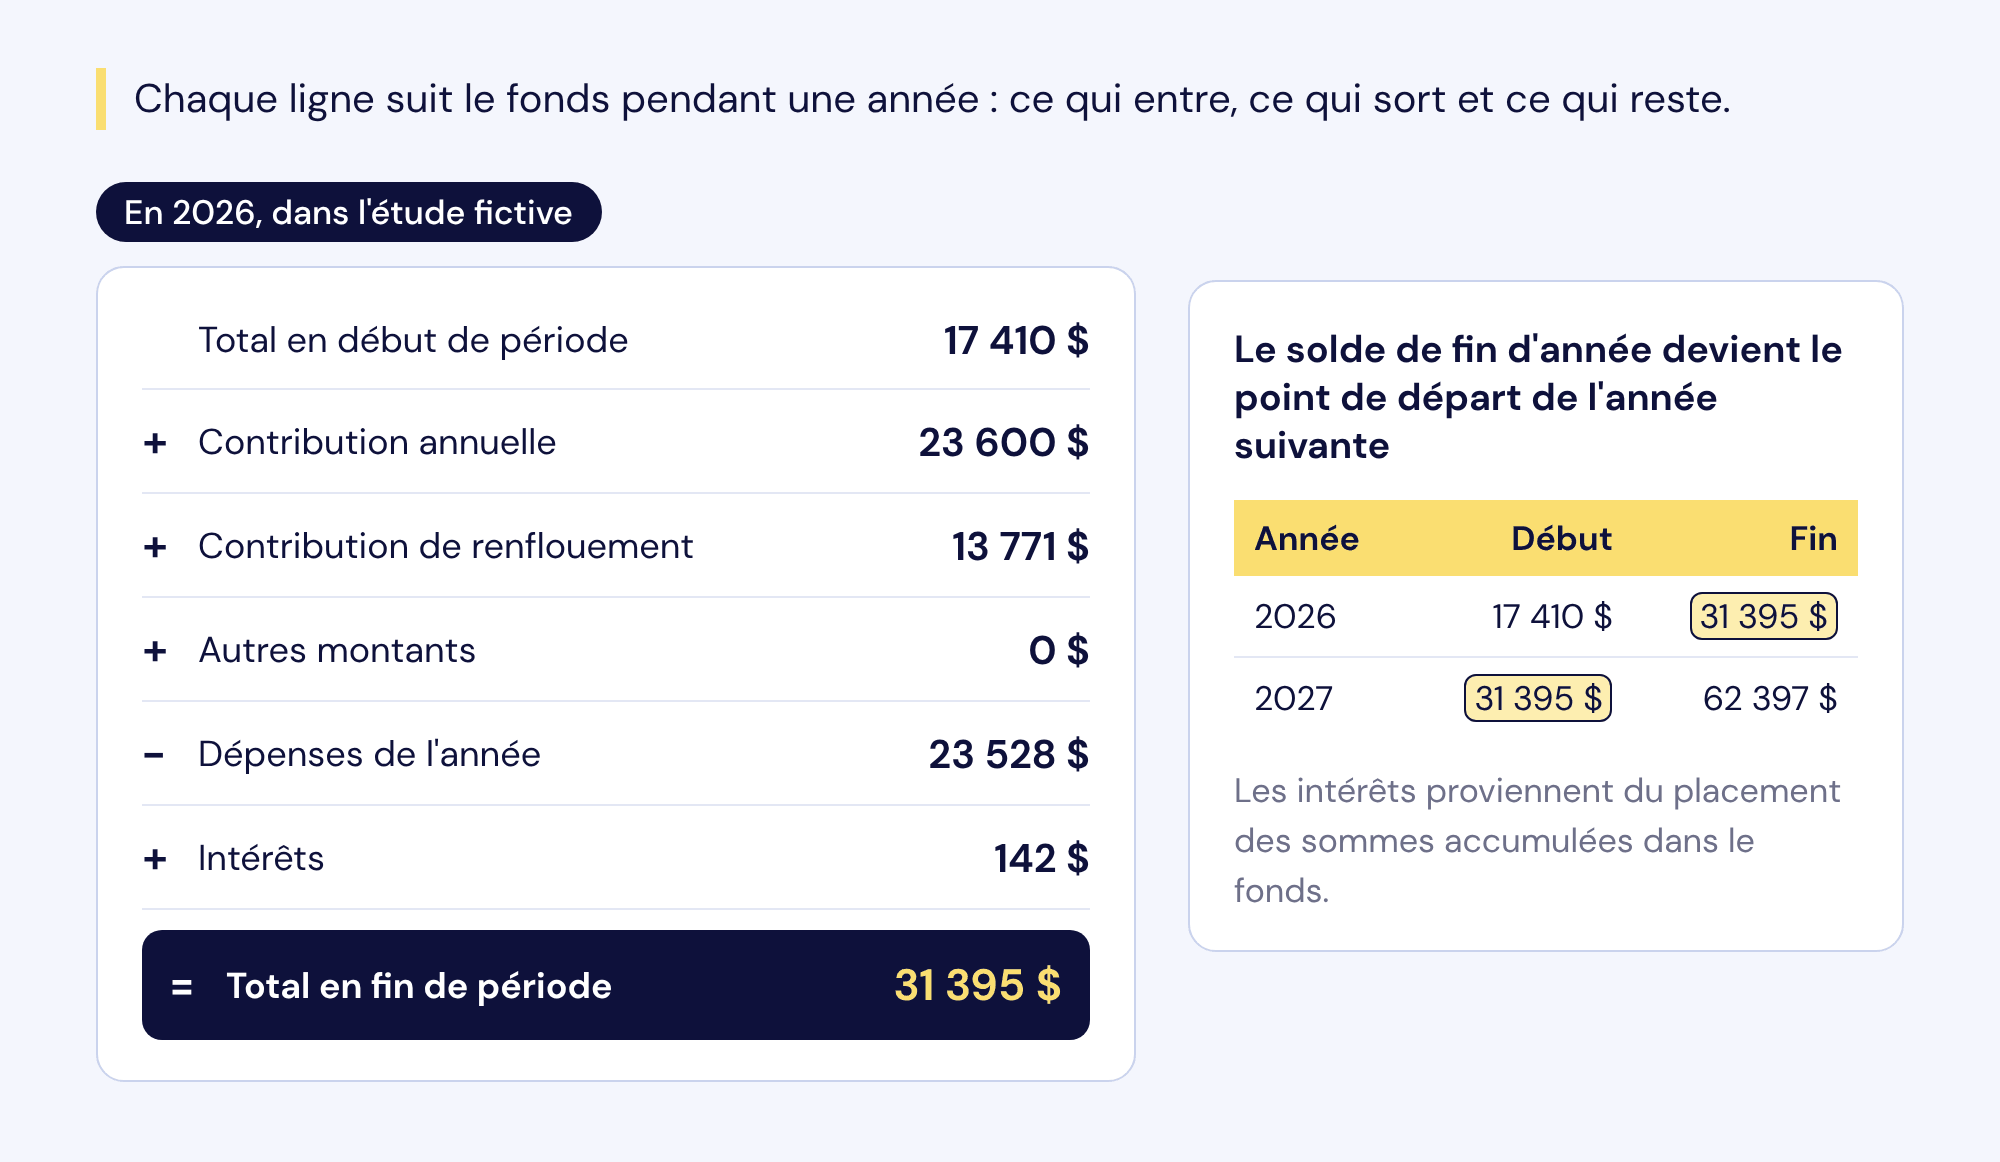
Dans l'exemple, la dépense de 23 528 $ en 2026 correspond à la somme des interventions retenues pour cette année-là dans l'estimation des dépenses, à l'arrondi près. Ce lien entre les deux sections vous permet de retrouver, pour chaque année, les travaux qui expliquent une dépense.
Lire le graphique
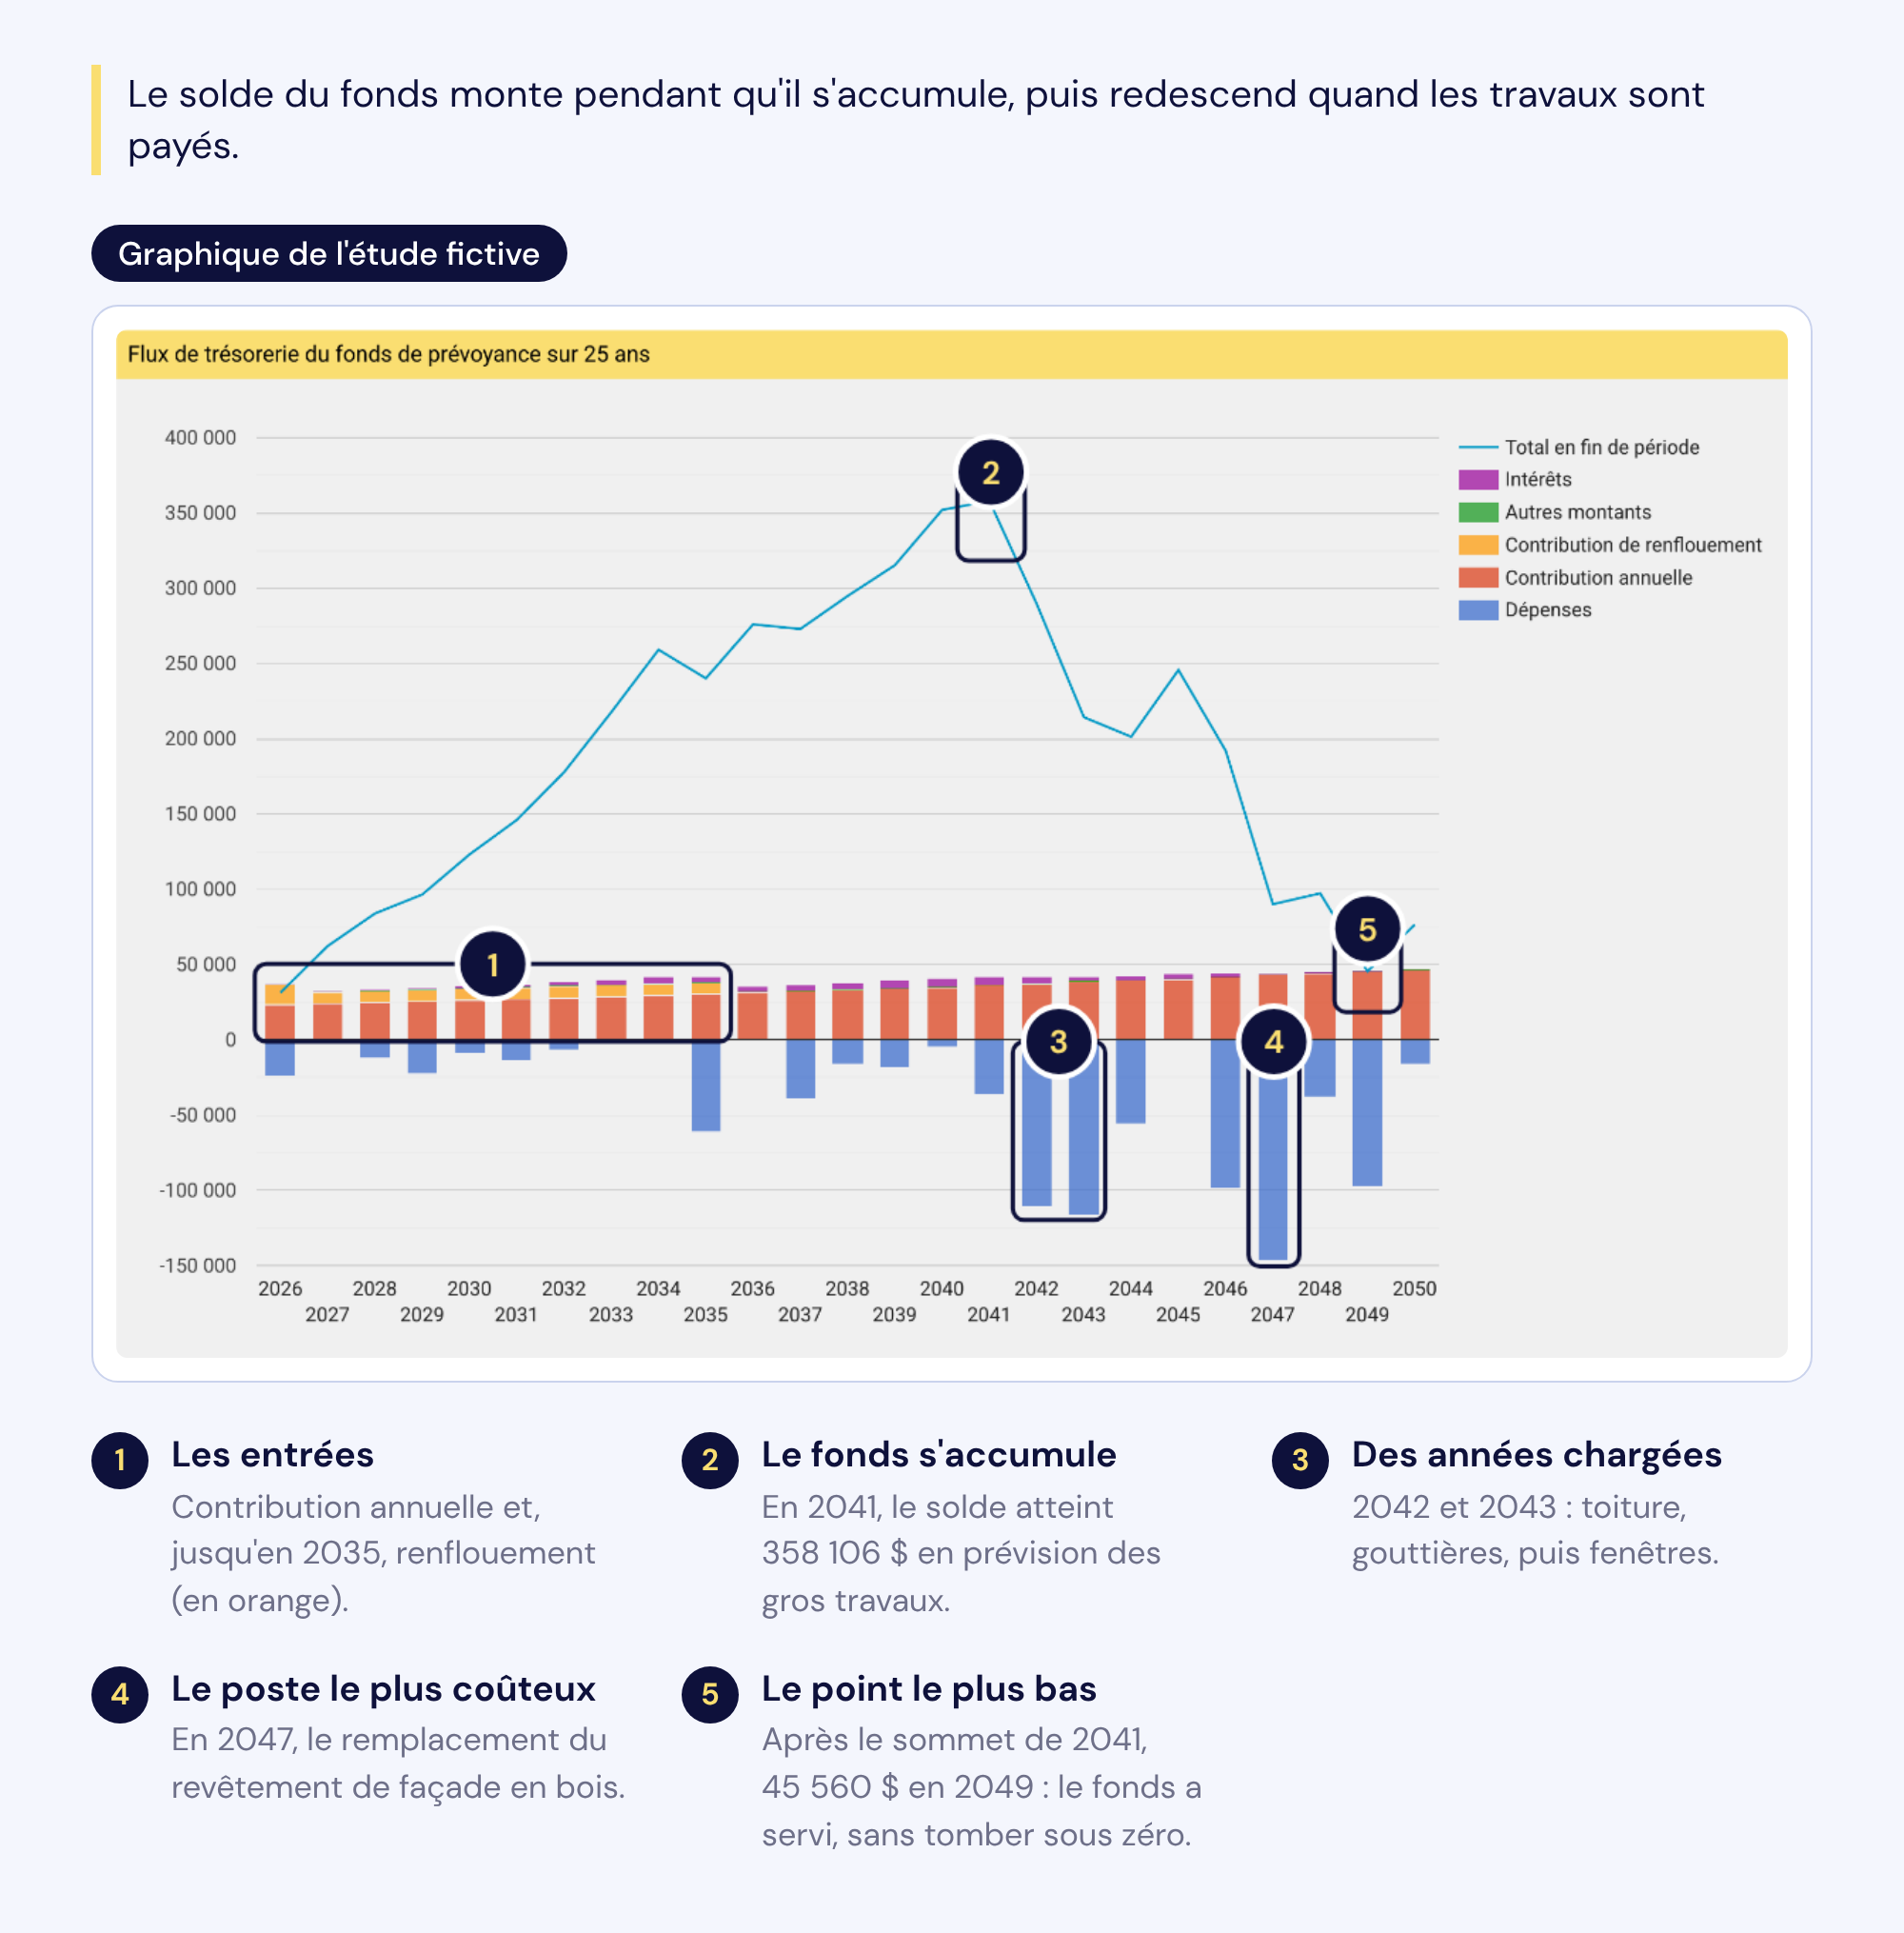
Le graphique présente les mêmes données en un coup d'œil. Les barres au-dessus de zéro représentent les entrées d'argent, les barres sous zéro représentent les dépenses, et la ligne suit le solde du fonds à la fin de chaque année.
Pourquoi le solde baisse-t-il certaines années?
Le solde du fonds n'augmente pas indéfiniment : il se constitue au fil des contributions, puis diminue lorsque des travaux importants sont réalisés, avant de se reconstituer pour le cycle suivant.
Dans l'exemple, le solde atteint 358 106 $ en 2041, puis descend à 214 367 $ en 2043, après le remplacement de la toiture, des gouttières et des fenêtres. Après le poste le plus coûteux, en 2047, il atteint son creux, 45 560 $, en 2049. Un fonds bien planifié peut ainsi baisser fortement, voire revenir près de zéro, après une année de travaux majeurs : c'est le signe que les sommes ont servi à ce pour quoi elles étaient prévues, et non que le fonds est mal géré.
Ce qu'il faut vérifier
Quelques vérifications suffisent pour vous approprier cette section.
- Le solde de départ. Le total en début de période de la première année doit correspondre au solde que vous avez déclaré.
- Les années de dépenses importantes. Repérez les plus longues barres sous zéro, puis retrouvez les travaux correspondants dans l'estimation des dépenses.
- Le point le plus bas. Notez l'année où le solde est le plus faible : c'est la période où un écart de coût ou de calendrier aurait le plus d'effet.