
Inflation et coût estimé des travaux
Découvrez comment votre étude passe du coût des travaux en dollars d'aujourd'hui au montant qu'il faudra avoir en main l'année des travaux, et d'où provient le taux d'inflation utilisé.
L'essentiel
Si un montant de votre étude vous a surpris, l'inflation de la construction en explique souvent une bonne part : c'est elle qui fait passer le coût des travaux en dollars d'aujourd'hui au montant qu'il faudra avoir en main l'année des travaux.
Le taux utilisé n'est pas une hypothèse arbitraire. Il provient des données de Statistique Canada sur les prix de la construction pour la région de Montréal, calculé sur une moyenne des 40 dernières années et actualisé tous les trois mois.
Le coût estimé, une photo d'aujourd'hui
Le coût estimé répond à une question simple : combien coûteraient ces travaux s'ils étaient réalisés aujourd'hui?
Il repose sur les quantités mesurées dans votre immeuble et sur les prix actuels du marché, taxes incluses. Ce montant ne tient pas encore compte du temps qui s'écoulera avant les travaux : c'est lui qui se compare le mieux à une soumission récente. Le montant du scénario, lui, projette ce coût jusqu'à l'année prévue de l'intervention.
Pourquoi l'écart grandit-il avec le temps?
L'inflation s'applique d'année en année sur un montant qui a déjà augmenté l'année précédente. Son effet s'accélère donc : une hausse annuelle qui paraît modeste finit par représenter une part importante du coût sur plusieurs décennies.
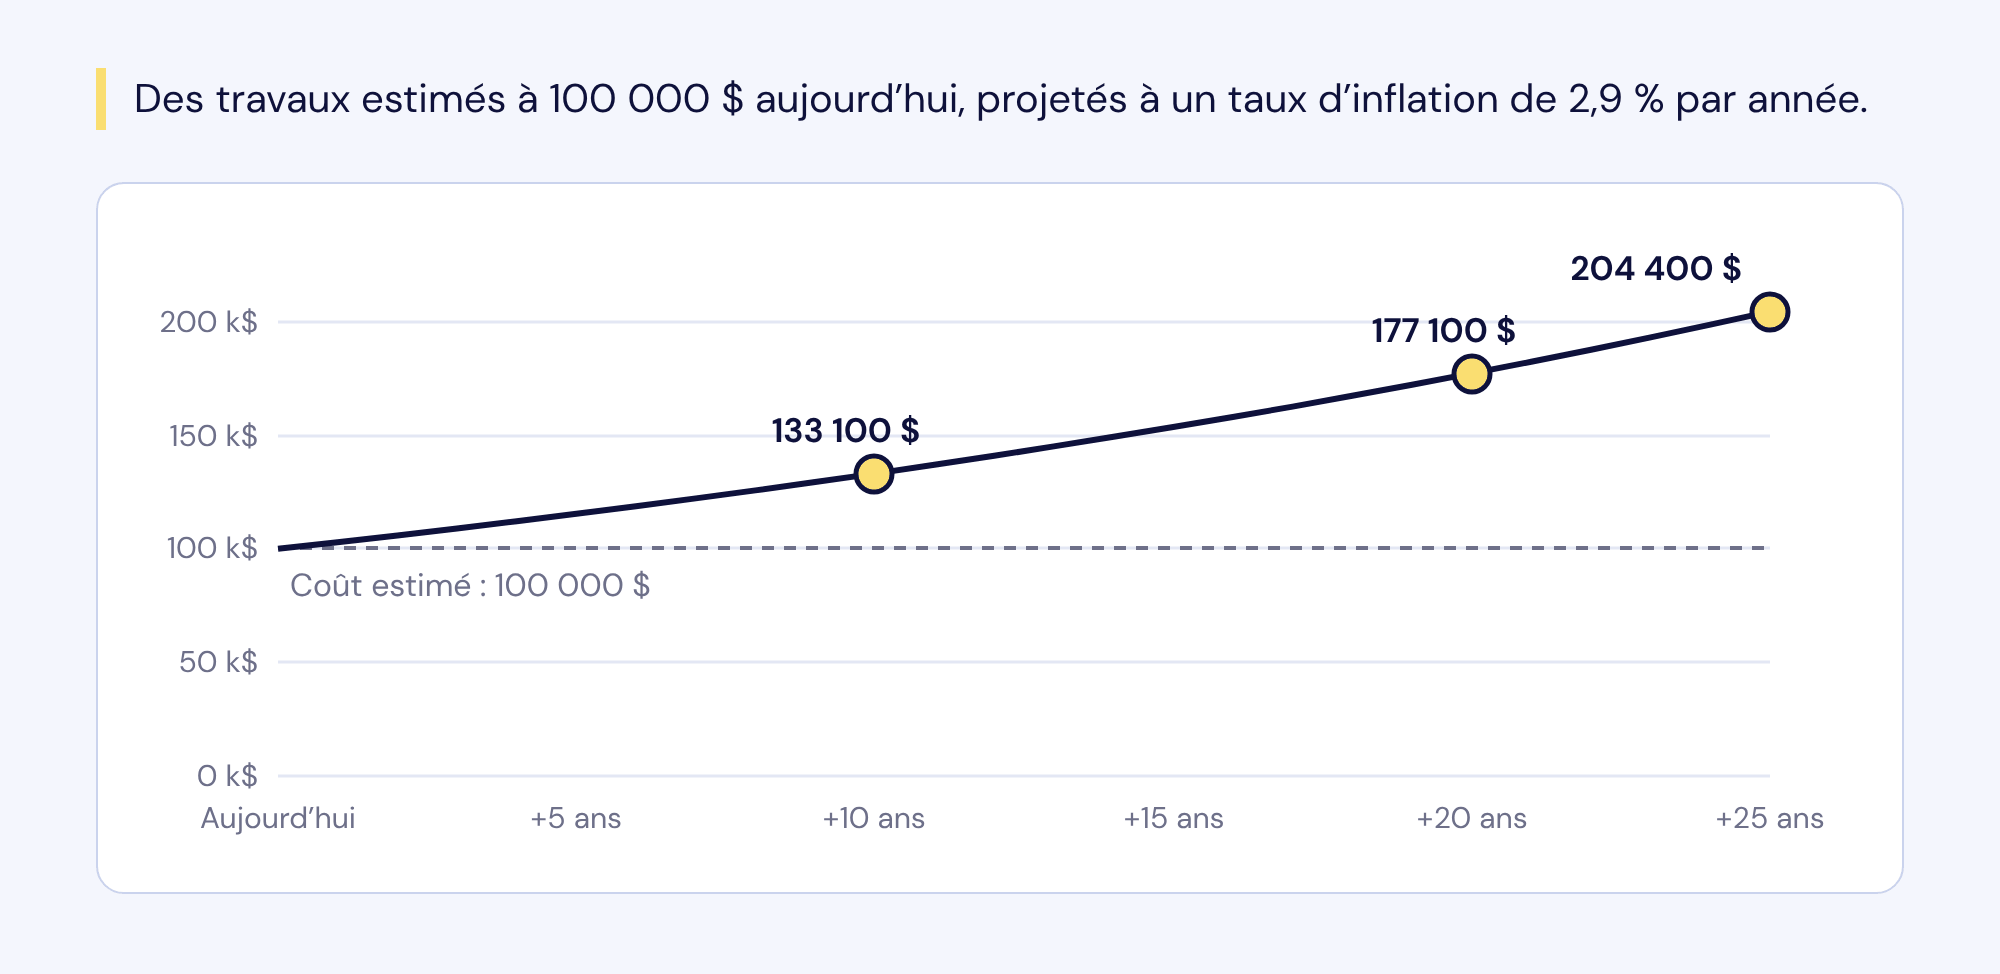
Prenons un taux d'inflation des coûts de construction de 2,9 % par année. À ce rythme, des travaux estimés à 100 000 $ aujourd'hui représentent environ 133 100 $ dans 10 ans, 177 100 $ dans 20 ans et 204 400 $ dans 25 ans. Le taux réel utilisé dans votre étude figure dans les paramètres du scénario.
D'où vient le taux d'inflation?
L'inflation qui compte pour un fonds de prévoyance n'est pas celle du panier d'épicerie, mais celle des coûts de construction : matériaux, main-d'œuvre et équipements.
- Une source publique. Le taux provient des indices des prix de la construction de bâtiments publiés par Statistique Canada, pour les bâtiments résidentiels et non résidentiels.
- La région de Montréal. Elle offre un long historique de données, ce qui permet de calculer une moyenne fiable sur plusieurs décennies.
- Une moyenne sur 40 ans. Une période longue lisse les années de forte hausse et les années plus calmes, ce qui convient à des projections qui s'étendent elles-mêmes sur plusieurs décennies.
- Une mise à jour aux trois mois. Le taux est actualisé régulièrement afin de suivre l'évolution du marché.
Le même taux sert de base au taux d'augmentation annuel de la contribution. Dans l'exemple, avec un taux de 2,9 %, la contribution est ainsi indexée de 2,9 % par année : les sommes versées au fonds progressent au même rythme que le coût des travaux qu'elles doivent financer.
Pourquoi ne pas utiliser un taux plus faible?
Il est naturel de se demander si un taux plus faible donnerait une contribution plus raisonnable. Un taux réaliste vous évite plutôt de reporter le problème dans le temps.
Si le taux utilisé sous-estime l'inflation réelle, les sommes accumulées seront insuffisantes au moment des travaux. Le syndicat devra alors combler l'écart par une cotisation spéciale ou par une hausse brusque de la contribution. Un taux réaliste assure la fiabilité des projections à long terme ; c'est pourquoi il n'est généralement pas ajusté à la baisse.
Il est normal que l'inflation réelle d'une année donnée s'écarte de la moyenne. Les mises à jour de l'étude, au moins tous les cinq ans, permettent de recaler les projections sur les coûts observés.
Comment utiliser ces notions?
Pour présenter les montants de votre étude à votre conseil ou à l'assemblée sans créer de confusion, gardez ces repères en tête.
- Préciser de quel montant vous parlez. Indiquez s'il s'agit du coût en dollars d'aujourd'hui ou du montant projeté à l'année des travaux.
- Actualiser les prix anciens. Avant de comparer un montant de l'étude à une facture payée il y a dix ans, tenez compte des années écoulées : une facture de 2015 ne reflète plus les prix d'aujourd'hui.
- Transmettre vos soumissions récentes. Une soumission réelle pour un élément précis peut remplacer l'estimation théorique lors d'une mise à jour.
- Conserver le coût réel des travaux. Il permettra, à la prochaine mise à jour, de mesurer l'écart entre l'estimation et la réalité.