
Ce que votre étude ne couvre pas
Découvrez les limites de votre étude du fonds de prévoyance et vers quels documents ou professionnels vous tourner pour les sujets qu'elle ne traite pas.
L'essentiel
Votre étude répond à une question précise : combien votre syndicat doit-il verser au fonds de prévoyance pour payer les réparations majeures et les remplacements des parties communes au moment où ils seront nécessaires? Tout ce qui sort de cette question relève d'autres outils.
Connaître ces limites vous évitera de chercher dans l'étude une information qui ne s'y trouve pas, et vous aidera à répondre aux copropriétaires qui lui prêtent un rôle plus large.
Les parties privatives
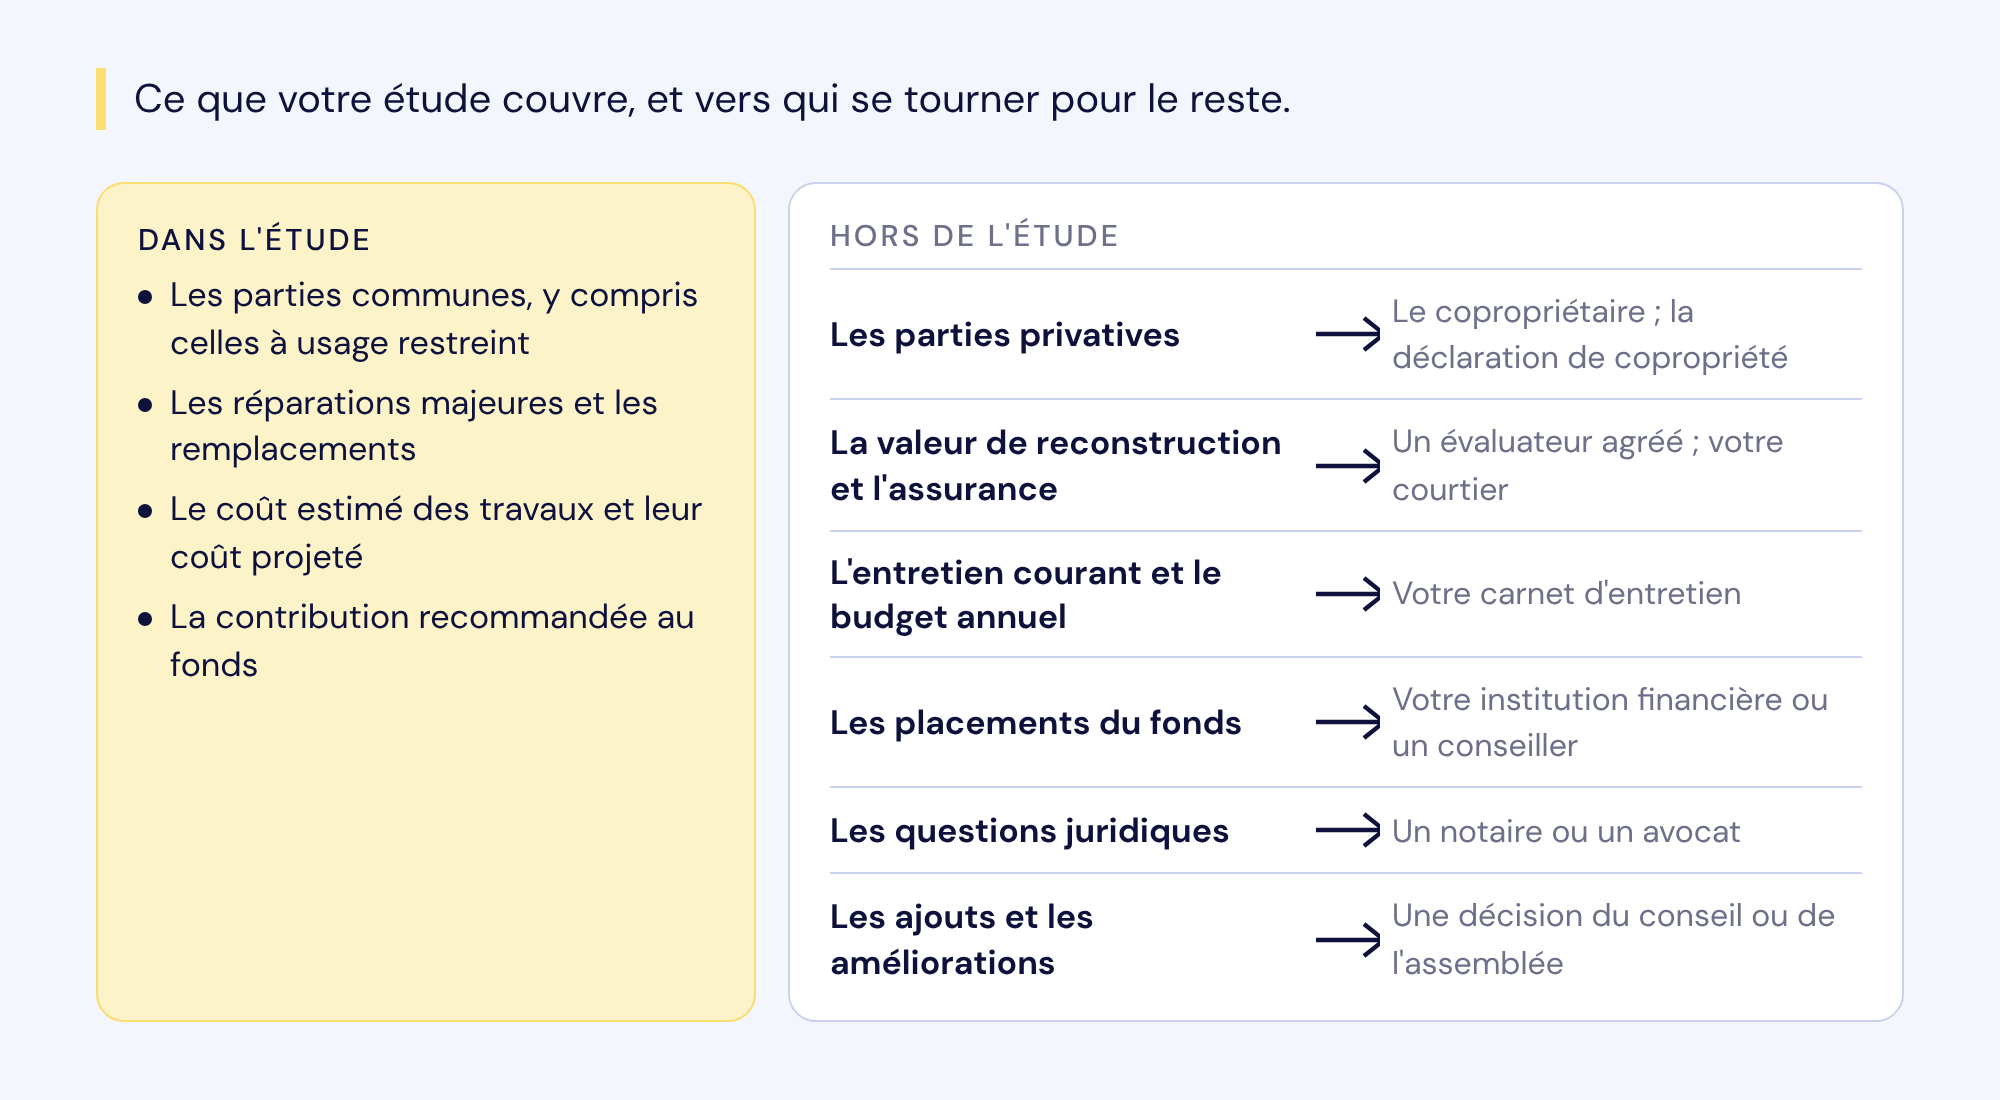
L'étude porte sur les parties communes, y compris les parties communes à usage restreint. Les parties privatives n'en font pas partie.
Les armoires d'une cuisine, le revêtement de plancher d'une unité ou les appareils d'un copropriétaire relèvent de ce dernier. La frontière entre parties privatives et parties communes est fixée par la déclaration de copropriété et par le cadastre, qui peuvent différer d'un immeuble à l'autre. Une fenêtre peut ainsi être commune dans une copropriété et privative dans une autre. En cas de doute sur la qualification d'un élément, un notaire ou un avocat pourra vous éclairer.
L'étude, la valeur de reconstruction et l'assurance
L'étude du fonds de prévoyance et l'évaluation de la valeur de reconstruction sont souvent confondues, alors qu'elles répondent à des besoins différents.
- L'étude du fonds de prévoyance. Elle planifie à long terme le financement des travaux nécessaires pour maintenir l'immeuble en bon état.
- L'évaluation de la valeur de reconstruction. Elle estime le coût de reconstruire l'immeuble en cas de perte totale. Elle est généralement réalisée par un évaluateur agréé et sert notamment à établir la couverture d'assurance. Hoodi n'offre pas ce service.
- L'assurance et l'auto-assurance. Les primes, la couverture et le fonds d'auto-assurance, qui sert notamment à payer les franchises, ne font pas partie de l'étude. Un sinistre se gère par l'assurance du syndicat et non par le fonds de prévoyance.
La contribution au fonds de prévoyance ne se fixe pas non plus en pourcentage de la valeur de reconstruction. Elle repose sur les recommandations de l'étude, qui découlent des travaux prévus pour votre immeuble.
L'entretien courant et le budget d'exploitation
L'étude ne finance que les réparations majeures et les remplacements. Les autres dépenses de l'immeuble se planifient ailleurs.
Les entretiens courants et les interventions ponctuelles sont décrits dans votre carnet d'entretien, mais ils sont payés à même le budget d'exploitation. Selon votre déclaration de copropriété, l'entretien courant d'une partie commune à usage restreint peut toutefois être à la charge des copropriétaires qui en ont l'usage ; ses réparations majeures et son remplacement relèvent du fonds de prévoyance. L'étude ne présente pas non plus de budget complet du syndicat : les frais d'administration, l'énergie ou le déneigement restent à prévoir par votre conseil d'administration.
D'autres sujets hors de la portée de l'étude
Certaines questions touchent de près le fonds de prévoyance sans faire partie de l'étude.
- Les conseils de placement. L'étude applique un taux de rendement moyen prévu aux sommes du fonds, mais elle ne recommande aucun produit financier. Le choix des placements revient au syndicat et à ses conseillers.
- Les avis juridiques. L'interprétation d'une clause de la déclaration de copropriété, d'une servitude ou d'une obligation légale relève d'un notaire ou d'un avocat.
- Les améliorations et les ajouts. L'étude prévoit le remplacement des éléments existants. L'ajout d'un équipement qui n'existe pas encore, comme une borne de recharge commune, n'y figure pas.
- Les éléments appartenant à un tiers. Un équipement qui appartient à un fournisseur, à la municipalité ou à un voisin n'est pas une partie commune et n'a pas sa place dans l'étude. S'il y figure, il peut en être retiré une fois sa propriété confirmée.
- La méthode d'exécution des travaux. L'étude planifie le financement d'un ensemble, par exemple toutes les portes et fenêtres, et non la façon de réaliser chaque intervention. Elle n'est pas un échéancier de travaux : un entrepreneur ou un professionnel pourra déterminer sur place le bon moment et s'il vaut mieux réparer ou remplacer.
- Les décisions du conseil. Suivre une recommandation ou s'en écarter est une question de gouvernance qui appartient à votre conseil d'administration. Notre équipe peut toutefois vous expliquer sur quoi repose chaque recommandation, afin que votre conseil décide en toute connaissance de cause.
Pourquoi ces limites protègent votre syndicat
Une étude qui se concentre sur sa mission produit des chiffres plus fiables et plus faciles à défendre.
En limitant l'analyse aux parties communes et aux grands travaux, l'étude évite de mélanger des dépenses de nature différente dans une même contribution. Votre syndicat peut ainsi présenter aux copropriétaires une contribution au fonds qui correspond aux travaux réellement prévus, sans gonfler le fonds avec des dépenses d'exploitation ni le priver de sommes destinées aux remplacements.
Comment compléter le portrait de votre copropriété
Pour couvrir les sujets que l'étude ne traite pas, votre conseil peut s'appuyer sur d'autres ressources.
- Pour l'assurance. Consultez votre courtier et faites évaluer la valeur de reconstruction par un évaluateur agréé.
- Pour le budget annuel. Servez-vous de votre carnet d'entretien pour prévoir les entretiens courants et les interventions ponctuelles de l'année.
- Pour les placements. Adressez-vous à votre institution financière ou à un conseiller qualifié.
- Pour les questions juridiques. Faites appel à un notaire ou à un avocat, surtout lorsqu'une situation devient litigieuse.